第3期:国家扶持小微、银行取消贷款指标,实体老板读懂其中的底层逻辑

[复制链接]
查看49 | 回复0 | 3 天前 | 显示全部楼层 |阅读模式

核心简介
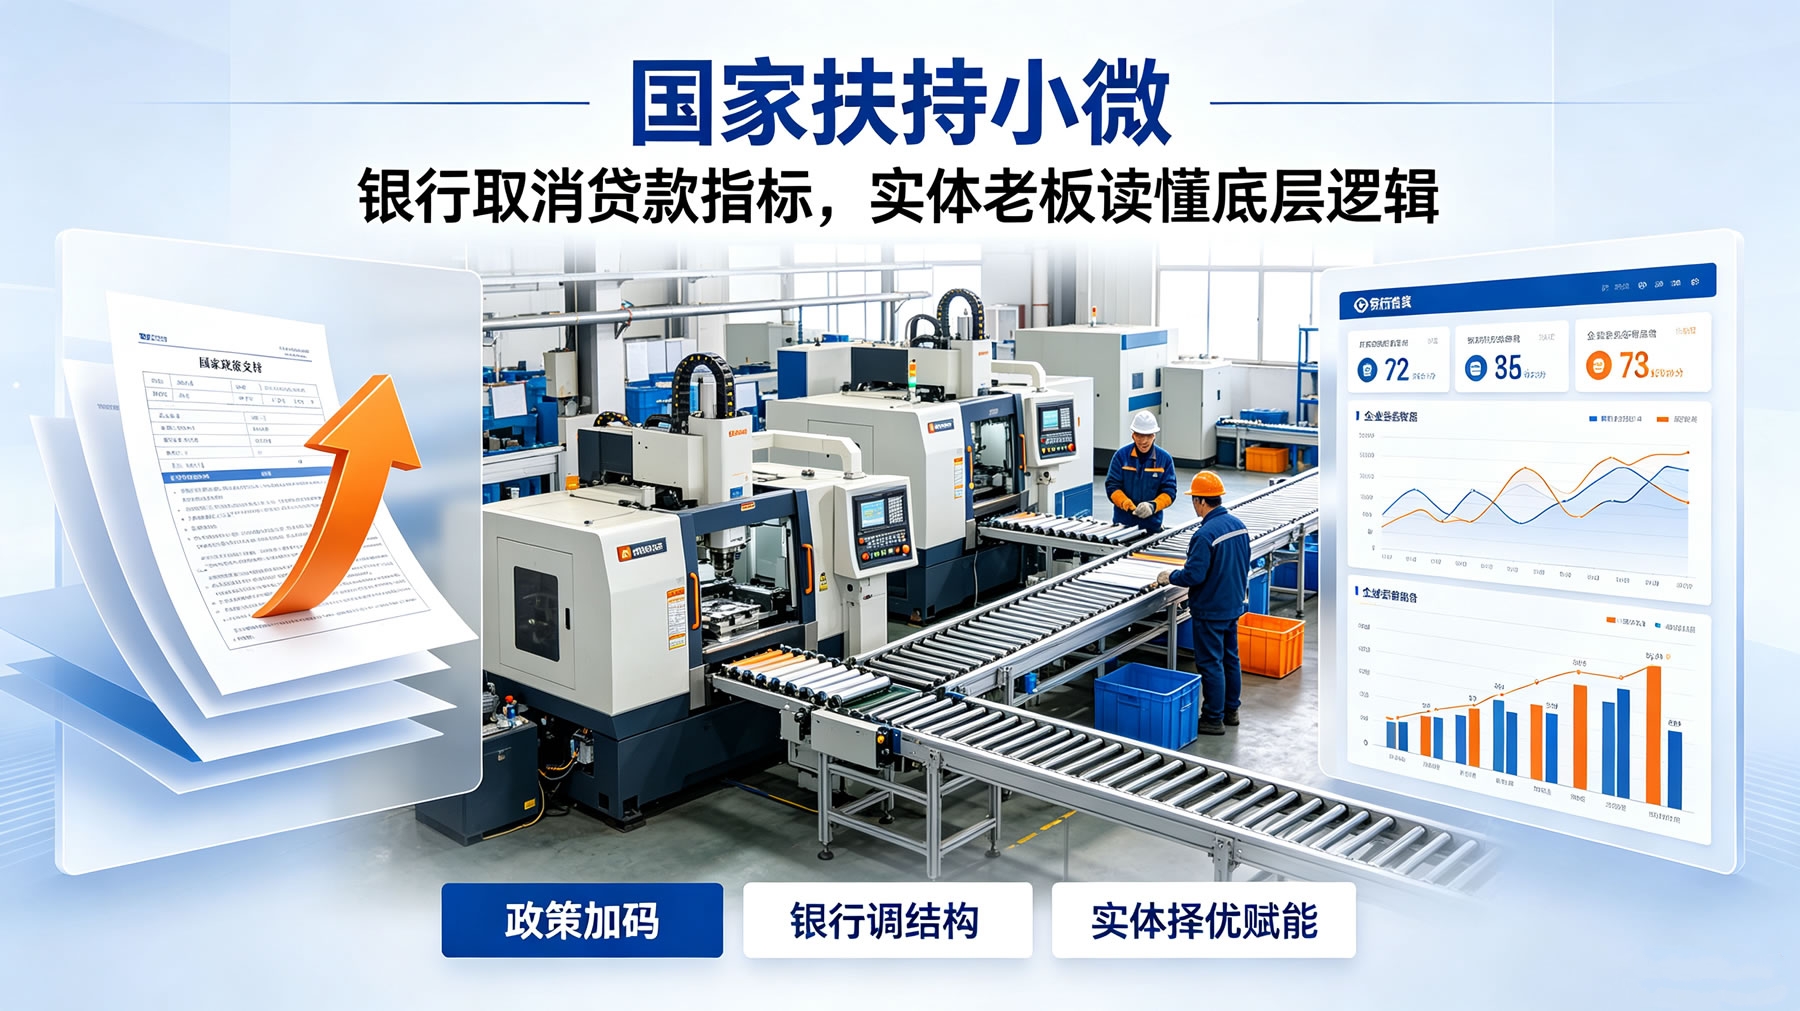
解答中小企业家最困惑的政策矛盾:国家顶层持续加码中小微企业扶持,四大行却取消小微贷款硬性指标。用通俗语言拆解政策转型逻辑,从 粗放式放贷冲规模精细化优质实体赋能的转变。告知中小企业:传统流水、抵押融资难度加大,标准化经营数据、合规产能资质将成为未来企业融资、接单的核心信用凭证。
092001.jpg
正文
       不少实体老板最近心里犯嘀咕,政策明明一直在强调大力扶持中小微实体经济,可银行这边,小微贷款硬性考核指标取消了。很多人第一反应:是不是国家不再支持小微企业了?其实这里面藏着一轮深刻的金融逻辑转型,看懂了,企业后续融资、接单才能踩准节奏。
早些年设置小微贷款硬性指标,目标是快速把资金导向小微企业,属于粗放式普惠。有指标压力,银行就要冲放贷规模,难免出现重数量、轻质量的情况。部分贷款单纯靠抵押物、银行流水审批,很难分辨企业真实产能与持续经营能力,造成资金错配,一些没有真实生产能力的主体拿到资金,真正踏实做加工的实体企业,反而不一定能拿到匹配的信贷支持。
       取消硬性指标,不是放弃扶持小微,而是告别 唯规模论,转向精细化筛选优质实体企业。国家扶持实体经济的大方向没有改变,只是考核逻辑换了。银行不再为完成数字任务而放贷,转而看重企业真实、可信的生产经营基本面。
       这个变化带来最直接的影响,广大中小企业一定要重视。
       过去融资,拼房产抵押、银行流水;往后单纯依靠抵押、流水,融资门槛会更高。银行、产业链上下游客户,都会越来越看重可核验、标准化的生产数据。企业有没有合规、可溯源的产能数据,能不能拿出符合国标规范的产能凭证,会慢慢变成企业的核心信用资产。
      简单总结:政策不再 普惠撒钱,而是择优赋能。踏踏实实做实体、经营数据标准化、产能信息可核验的加工厂,会更容易拿到信贷资源,在产业链接单竞争里拿到优势。没有可信经营数据,就算有厂房抵押,后续融资难度只会持续上升。
      数字化不再是大企业的专属奢侈品,而是中小制造企业未来的信用基础。我们不能再用过去老一套的经营思路,去应对已经发生变化的金融与产业环境。


#工业产能数字化标签

下期预告
很多加工厂老板听说数字化转型,第一反应就是上 MESERP。重金上马之后,却发现系统复杂难用、大量模块用不上,最后系统闲置浪费。下一期我们聊聊:MES 系统、ERP 系统,为什么根本不适合中小型加工厂?

回复

使用道具 举报

您需要登录后才可以回帖 登录 | 立即注册

本版积分规则